


Перерасчеты в учете страховых взносов
При перерасчете страховых взносов в 1С:ЗУП может возникнуть ситуация, когда после сторнирования начислений образуется отрицательный доход. Рассмотрим, как такой перерасчет отражается в расчете по страховым взносам (РСВ).
Рассмотрим ситуацию:
В марте Иванову и Петрову начислено по 100 000 руб. При сдаче РСВ за I квартал отражен доход 200 000 руб.
В апреле выяснилось, что оба сотрудника отсутствовали с 28 марта, поэтому необходимо сторнировать по 10 000 руб.
- Иванов весь апрель отсутствовал, начислений нет.
- Петров полностью отработал апрель и получил 100 000 руб.
Поскольку в апреле у Иванова отсутствуют начисления, отрицательная сумма сторно не может быть отражена в текущем месяце. В этом случае корректировка относится к тому периоду, к которому относится первоначальное начисление, то есть к марту.
Следовательно, необходимо представить уточненный РСВ за I квартал, уменьшив доход Иванова до 90 000 руб. Общий доход за I квартал составит 190 000 руб.
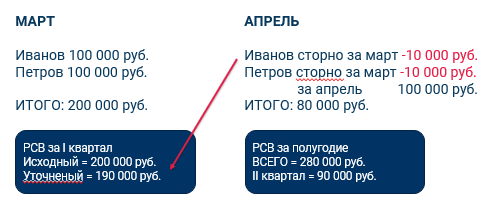
Вывод: если отрицательная сумма не перекрывается начислениями текущего месяца, она относится к периоду первоначального начисления, и необходимо представить уточненный РСВ.
Перерасчет взносов на травматизм
Для раздела 2 формы ЕФС-1 действует иной порядок.
В соответствии с п. 175 порядка заполнения формы ЕФС-1, сумма перерасчета страховых взносов отражается в месяце получения уведомления об установленном размере страхового тарифа. Поэтому представлять уточненный РСВ не нужно.
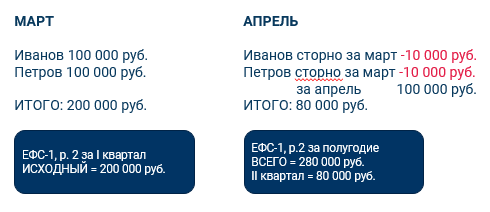
Вывод: в отличие от РСВ, перерасчет по взносам на травматизм всегда отражается в текущем периоде без представления уточненной формы.
Перерасчеты в учете НДФЛ
Доначисление доходов
При перерасчете НДФЛ в 1С:ЗУП наиболее удобным инструментом является документ "Доначисление, перерасчет".
Его главное преимущество заключается в том, что дата получения дохода всегда будет равна дате документа.
Для целей НДФЛ учитываем дату выплаты пересчитанного дохода.
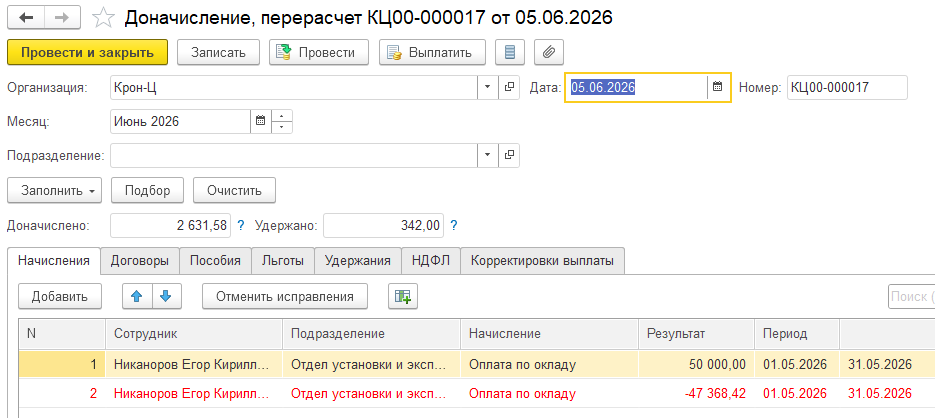
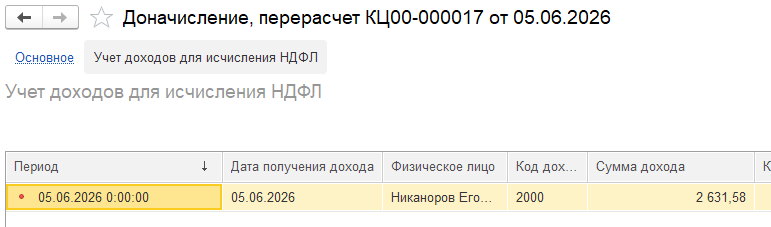
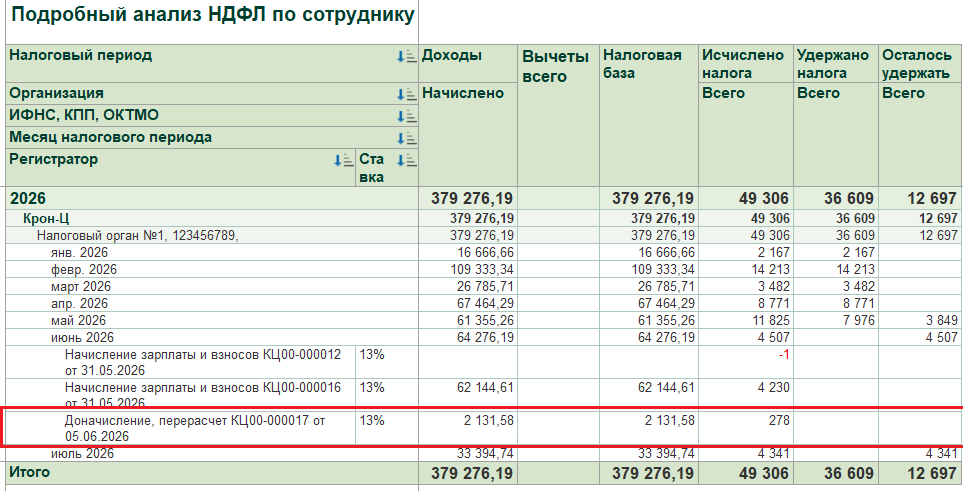
Благодаря этому перерасчет отражается в текущем месяце, когда он был выполнен.
Если перерасчет был выполнен в июне, то:
-
Дата получения дохода будет соответствовать дате июньского документа;
-
Весь перерасчет останется в июне;
-
Корректировки не будут переноситься в прошлые налоговые периоды, 6-НДФЛ за предыдущие периоды не корректируется.
Это позволяет избежать изменений уже закрытых месяцев и необходимости корректировать ранее сформированных данных.
Не влияет на 6-НДФЛ прошлых периодов, попадает по месяцу выплаты доначисленного дохода.
Сторнирование доходов
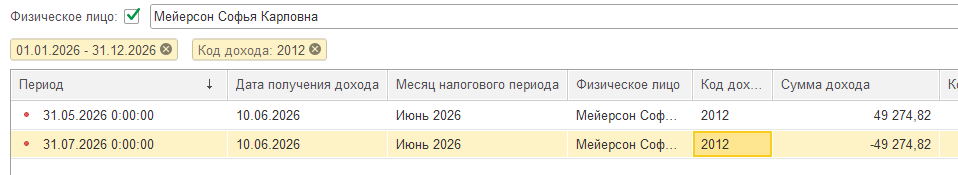
При сторнировании доходов в учёте НДФЛ в 1С:ЗУП сторнированный доход всегда относится к первоначальной дате получения дохода, а не к дате выполнения операции сторно.
Если доход был начислен и затем отменён (сторнирован), то для целей НДФЛ система сохраняет исходную дату получения дохода.
-
Сотруднице Мейерсон был начислен отпуск.
-
Дата получения дохода по отпуску – 10.06.
-
Позже, в июле, этот отпуск был сторнирован.
-
Несмотря на то что операция сторно выполнена в июле, в учёте НДФЛ сторнированный доход всё равно будет относиться к дате получения дохода 10.06.
То есть дата операции сторнирования не меняет первоначальную дату получения дохода.
Важный момент для отчётности:
-
Учитывается только в годовом отчете;
-
Не попадает в первичный 6-НДФЛ внутри года (за 1 квартал, полугодие или 9 месяцев).
Перерасчеты пособий и исправление сведений для СФР
Если пособие еще не выплачено фондом
Если требуется исправить пособие, которое ещё не выплачено фондом, исправляем первичные документ (больничный лист/отпуск по уходу), после чего создаем новый ответ на запрос СФР.
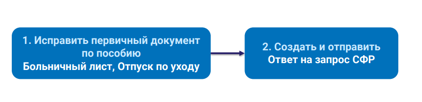
При обработке сведений СФР будет учитывать именно последний направленный ответ.
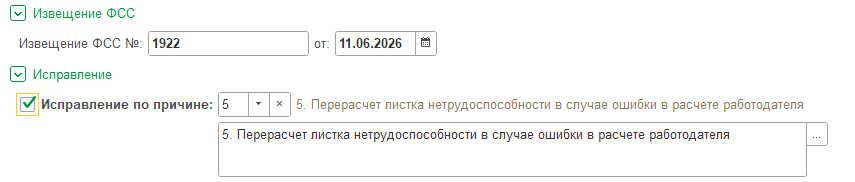
В повторном ответе на запрос ФСС:
-
Устанавливаем флажок "Исправление" и заполняем причину перерасчета;
-
Если от СФР поступало извещение, то заполняем реквизиты Извещения СЭДО СФР.
По этому номеру сотрудники СФР будут идентифицировать исправления.
Причина исправления не является обязательным реквизитом системы 1С:ЗУП, но СФР часто запрашивает ее дополнительно. Поэтому рекомендуем всегда заполнять причину перерасчета вручную.
Если пособие уже выплачено фондом
Исправляем первичный документ (больничный/отпуск по уходу), создаем исходящие сообщения в СФР, чтобы получить входящий запрос и идентификатор строки реестр, по которому СФР будет понимать какой больничный пересчитали.
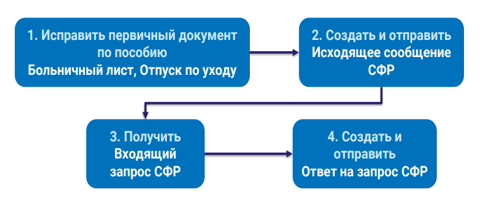
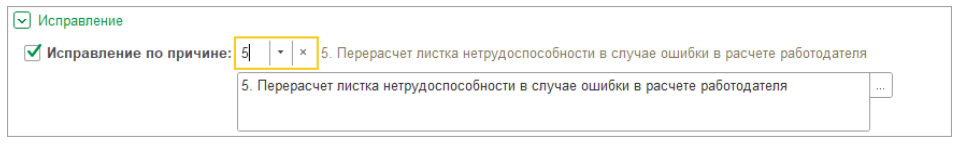
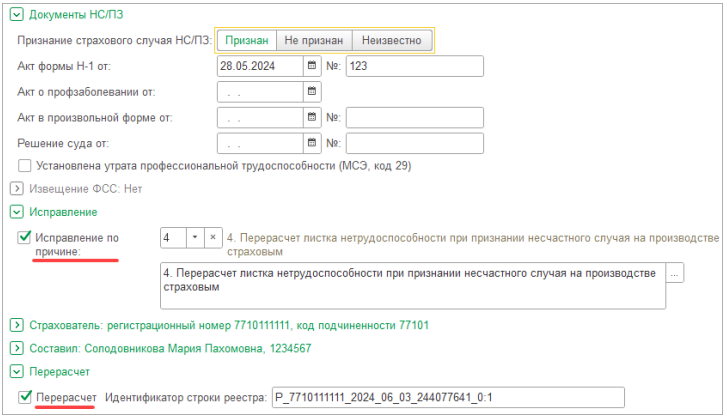
После получения Входящего запроса СФР в новом Ответе на запрос СФР устанавливаем флажок "Исправление" и заполняем причину исправления.
Проверяем, что установлен флажок "Перерасчет" и заполнен "Идентификатор строки реестра".

Если случай признали несчастным после закрытия больничного
Если первоначально больничный лист был оформлен как случай временной нетрудоспособности по причине обычной болезни или травмы, получен входящий запрос СФР и направлен ответ на него, а впоследствии случай был признан несчастным случаем на производстве, необходимо:
-
Исправить больничный лист и указать что случай всё-таки несчастный;
-
Отправить исходящее сообщение СФР;
-
Получить входящий запрос СФР с видом пособия "Пособие по временной нетрудоспособности в связи с несчастным случаем на производстве или профессиональным заболеванием";
-
Создать и отправить ответ на запрос СФР.
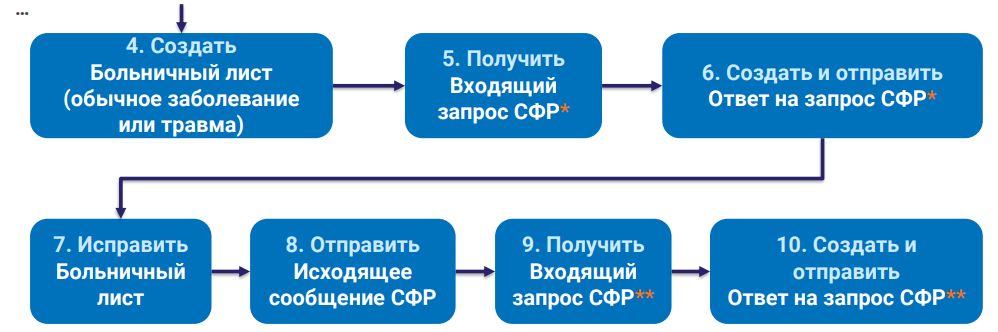
- * - вид пособия Пособие по временной нетрудоспособности
- ** - вид пособия Пособие по временной нетрудоспособности в связи с несчастным случаем на производстве или профессиональным заболеванием
Флажок "Перерасчет" и "Идентификатор строки реестра" в 1С:ЗУП заполнятся автоматически по данным входящего запроса СФР. А флажок "Исправление по причине" и саму причину нужно указать вручную.
Перерасчеты требуют учета особенностей конкретного вида расчета и порядка отражения данных в отчетности. Практические примеры помогут правильно определить порядок действий при корректировке НДФЛ, взносов, пособий и сведений в СФР.